
Kiến Thức Ô Tô
Bảng tính trả góp xe ô tô Hyundai: Đánh giá chi tiết các phương án tài chính 2026
Th1
Việc sở hữu một chiếc xe ô tô Hyundai không còn là mơ ước xa vời với nhiều người, nhờ vào các chương trình trả góp linh hoạt từ các ngân hàng và đại lý. Tuy nhiên, bảng tính trả góp xe ô tô Hyundai thường khá phức tạp với nhiều biến số ảnh hưởng trực tiếp đến số tiền phải trả hàng tháng. Bài viết này sẽ phân tích chi tiết các phương án trả góp, giúp bạn đọc có cái nhìn toàn diện và lựa chọn được giải pháp tài chính tối ưu nhất cho nhu cầu của mình.
Để đánh giá một bảng tính trả góp hiệu quả, chúng ta cần dựa trên các tiêu chí cốt lõi: Lãi suất, thời hạn vay, tỷ lệ cho vay và các chi phí phát sinh. Việc hiểu rõ các yếu tố này không chỉ giúp bạn kiểm soát ngân sách mà còn tránh được những rủi ro tài chính không đáng có. Dưới đây là bảng tóm tắt nhanh các phương án trả góp xe Hyundai phổ biến nhất hiện nay.
Có thể bạn quan tâm: Bảng Áp Suất Lốp Xe Ô Tô Suzuki: Hướng Dẫn Chi Tiết Và Cập Nhật Mới Nhất
Bảng tổng hợp các phương án trả góp xe Hyundai tiêu biểu
| Phương án | Lãi suất ưu đãi (năm đầu) | Thời hạn vay | Tỷ lệ cho vay | Ưu điểm chính |
|---|---|---|---|---|
| Ngân hàng TMCP (Vib, Techcombank…) | 5.5% – 7.5% | Lên đến 84 tháng | 70% – 85% | Lãi suất thấp đầu vào, thủ tục nhanh |
| Ngân hàng Nhà nước (VietinBank, BIDV…) | 6.5% – 8.5% | Lên đến 60 tháng | 70% – 80% | Uy tín cao, lãi suất ổn định |
| Tài chính Toyota (TCF) | 7.9% – 9.5% | Lên đến 84 tháng | 80% – 90% | Duyệt hồ sơ dễ dàng, không cần chứng minh thu nhập quá khắt khe |
| Trả thẳng (100%) | 0% | 0 tháng | 100% | Không mất lãi, giảm chi phí tổng thể |
Các yếu tố quyết định trong bảng tính trả góp xe ô tô Hyundai
Khi sử dụng bất kỳ công cụ tính toán nào, bạn cần hiểu rõ các thuật ngữ cơ bản sau để so sánh khách quan giữa các gói vay.
Lãi suất thả nổi và cố định
Đây là hai thuật ngữ quan trọng nhất trong bảng tính trả góp xe ô tô Hyundai.
- Lãi suất cố định: Ngân hàng cam kết giữ nguyên mức lãi suất trong một khoảng thời gian nhất định (thường là 6 tháng hoặc 1 năm đầu). Sau thời gian này, lãi suất sẽ được thả nổi theo thị trường. Ví dụ: Lãi suất ưu đãi 7%/năm trong 12 tháng đầu.
- Lãi suất thả nổi: Lãi suất được điều chỉnh định kỳ (3 tháng, 6 tháng) theo biến động của thị trường (thường gắn với chỉ số lạm phát hoặc lãi suất huy động).
Đánh giá: Các ngân hàng hiện nay thường đưa ra mức lãi suất cố định khá thấp trong năm đầu để吸引 khách hàng. Tuy nhiên, bạn cần tính toán kỹ khả năng chi trả sau năm đầu tiên khi lãi suất tăng lên mức thả nổi (thường cao hơn 2-3% so với lãi suất ưu đãi).
Kỳ hạn vay và áp lực tài chính
Kỳ hạn vay càng dài (84 tháng) thì số tiền gốc trả hàng tháng càng thấp, nhưng tổng số tiền lãi phải trả sẽ tăng lên đáng kể.
- Vay ngắn hạn (36 tháng): Áp lực trả nợ lớn hàng tháng nhưng tổng chi phí lãi vay thấp.
- Vay dài hạn (60-84 tháng): Nhẹ gánh nợ mỗi tháng nhưng “dài lưng” hơn do trả lãi nhiều.
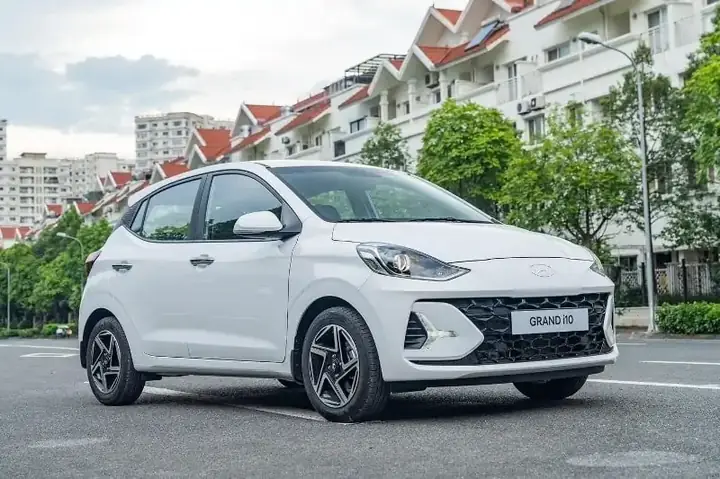
Phân tích chuyên sâu: Với các dòng xe Hyundai phổ thông như Grand i10, Accent, hay Tucson, việc vay dài hạn 84 tháng giúp số tiền trả hàng tháng chỉ dao động từ 5-8 triệu đồng (tùy giá trị xe). Đây là mức phù hợp với thu nhập trung bình của hộ gia đình hiện nay. Tuy nhiên, với dòng xe cao cấp như SantaFe, vay dài hạn có thể khiến số tiền lãi vượt quá 50% giá trị xe ban đầu.
Có thể bạn quan tâm: Bảng Xếp Hạng Doanh Số Xe Ô Tô: Đâu Là Lựa Chọn Hàng Đầu Năm 2026?
Tỷ lệ cho vay (LTV – Loan to Value)
Hầu hết các ngân hàng và công ty tài chính hiện nay hỗ trợ vay từ 70% đến 85% giá trị xe (tính cả VAT). Tuy nhiên, để được phê duyệt nhanh và hưởng lãi suất tốt, bạn nên chuẩn bị số tiền trả trước khoảng 30-40% giá trị xe.
Một lưu ý quan trọng là các chi phí phát sinh khi mua xe (phí đăng ký, bảo hiểm, phí dịch vụ…) thường không được ngân hàng giải ngân trong khoản vay mua xe. Bạn cần tách bạch rõ ràng giữa khoản vay mua xe và các chi phí này.
Đánh giá chi tiết các phương án tài chính cho xe Hyundai
Dựa trên bảng tính trả góp xe ô tô Hyundai, chúng ta có thể so sánh 3 phương án chính: Vay ngân hàng thương mại, Vay công ty tài chính và Trả thẳng.
Phương án 1: Vay tại các ngân hàng TMCP (Vib, Techcombank, VPBank…)
Đây là lựa chọn phổ biến nhất hiện nay nhờ vào lãi suất cạnh tranh.
- Ưu điểm:
- Lãi suất năm đầu cực kỳ hấp dẫn (thường từ 5.5% – 7.5%/năm), thấp hơn nhiều so với mặt bằng chung.
- Hạn mức vay cao, lên đến 85% giá trị xe.
- Thủ tục ngày càng được tối ưu hóa, giải ngân nhanh chóng.
- Nhược điểm:
- Điều kiện xét duyệt hồ sơ khắt khe hơn (yêu cầu thu nhập ổn định, CMND/CCCD, hộ khẩu, sao kê lương…).
- Sau năm đầu tiên, lãi suất thả nổi có thể tăng cao (có thể lên 10-12%/năm).
- Đối tượng phù hợp: Người có thu nhập ổn định, có kế hoạch tài chính rõ ràng và muốn tối ưu chi phí lãi vay trong giai đoạn đầu.
Phương án 2: Vay tại công ty tài chính (TCF, HD Saison…)
Các công ty tài chính liên kết trực tiếp với các đại lý Hyundai thường đưa ra các gói vay “3 không”: không thế chấp, không chứng minh thu nhập, không hồ sơ phức tạp.
- Ưu điểm:
- Thủ tục cực kỳ nhanh chóng, đôi khi chỉ cần CMND và GPLX là có thể vay được.
- Tỷ lệ phê duyệt cao, phù hợp với người kinh doanh tự do hoặc không có sao kê lương rõ ràng.
- Hỗ trợ 100% VAT và các chi phí phát sinh (trong một số trường hợp).
- Nhược điểm:
- Lãi suất cao hơn ngân hàng (thường từ 8.5% – 12%/năm tùy thời điểm).
- Phí trả trước hạn thường cao hơn ngân hàng.
- Rủi ro về tính minh bạch của hợp đồng nếu không đọc kỹ các điều khoản phụ lục.
- Đối tượng phù hợp: Người cần nguồn vốn nhanh, hồ sơ đơn giản, hoặc người có thu nhập không đều nhưng có khả năng chi trả tốt.
Phương án 3: Trả thẳng 100%
Có thể bạn quan tâm: Bảng Xếp Hạng Doanh Số Xe Ô Tô Suv: Đâu Là Lựa Chọn Vàng Năm 2026?
Nếu bạn có sẵn dòng tiền nhàn rỗi, đây là phương án tối ưu nhất về mặt tài chính.
- Ưu điểm:
- Không mất lãi suất vay.
- Giảm chi phí tổng thể (không mất phí làm hồ sơ, phí bảo hiểm thân xe bắt buộc theo ngân hàng…).
- Chủ động hoàn toàn về tài sản, không lo nợ xấu.
- Nhược điểm:
- “Chôn” một khoản tiền lớn vào tài sản giảm giá (xe ô tô là tài sản giảm giá theo thời gian).
- Giảm khả năng đòn bẩy tài chính để đầu tư các kênh khác có sinh lời cao hơn.
- Đối tượng phù hợp: Người có dòng tiền nhàn rỗi dồi dào, không muốn chịu áp lực trả nợ hàng tháng.
So sánh chi phí thực tế qua bảng tính trả góp xe ô tô Hyundai
Để minh họa rõ ràng, chúng ta cùng áp dụng bảng tính trả góp xe ô tô Hyundai vào một ví dụ cụ thể: Mua xe Hyundai Accent 1.5AT (Giá niêm yết ~ 500 triệu VNĐ). Giả sử bạn vay 70% giá trị xe (350 triệu), thời hạn vay 5 năm (60 tháng).
Tình huống A: Vay ngân hàng với lãi suất ưu đãi 6.5%/năm (năm đầu)
- Gốc vay: 350.000.000 VNĐ.
- Lãi suất năm 1: ~ 22.750.000 VNĐ.
- Số tiền gốc phải trả hàng tháng: 350.000.000 / 60 = 5.833.000 VNĐ.
- Lãi tháng đầu: ~ 1.900.000 VNĐ (giảm dần theo gốc).
- Tổng tiền phải trả năm đầu: Khoảng 92 – 95 triệu (gốc + lãi).
- Tổng tiền sau 5 năm (nếu lãi suất giữ nguyên): Khoảng 455 – 460 triệu (tăng khoảng 105 triệu so với giá trị vay).
Tình huống B: Vay công ty tài chính với lãi suất 10%/năm
- Gốc vay: 350.000.000 VNĐ.
- Lãi suất cố định cao hơn.
- Tổng tiền phải trả sau 5 năm: Khoảng 480 – 490 triệu (tăng khoảng 130 – 140 triệu so với giá trị vay).
Phân tích chênh lệch: Chênh lệch giữa vay ngân hàng và công ty tài chính trong 5 năm có thể lên tới 30-40 triệu đồng. Số tiền này đủ để bạn trang bị thêm các option tiện ích cho xe hoặc chi trả bảo hiểm vật chất trong nhiều năm.
Những lưu ý quan trọng khi sử dụng bảng tính trả góp
Khi tham khảo bảng tính trả góp xe ô tô Hyundai tại các showroom hoặc website, bạn cần lưu ý các điểm sau để tránh bị “sốc” khi thanh toán:
Chi phí ẩn: Các bảng tính online thường chỉ hiển thị số tiền gốc và lãi vay. Bạn cần tính toán thêm các chi phí bắt buộc khác như:
- Bảo hiểm trách nhiệm dân sự (bắt buộc).
- Bảo hiểm vật chất (thường bắt buộc khi vay ngân hàng).
- Phí đăng ký, đăng kiểm, phí dịch vụ đại lý.
- Phí bảo hiểm người ngồi trên xe (bắt buộc theo Nghị định 03/2021).
- Tổng chi phí lăn bánh thường chiếm khoảng 10-12% giá trị xe (tùy dòng xe và địa phương).
Phí trả nợ trước hạn: Hầu hết các hợp đồng vay đều có điều khoản phạt trả nợ trước hạn (thường từ 1% – 3% số tiền còn nợ). Nếu bạn dự định trả hết sớm (sau 1-2 năm), hãy chọn ngân hàng có phí phạt thấp hoặc miễn phí sau 12 tháng đầu.
Lãi suất sau ưu đãi: Đừng chỉ nhìn vào con số lãi suất năm đầu đẹp đẽ. Hãy hỏi nhân viên ngân hàng về mức lãi suất thả nổi áp dụng cho các năm tiếp theo. Đây là yếu tố quyết định tính ổn định tài chính lâu dài của bạn.
Tài sản đảm bảo: Với xe ô tô, tài sản đảm bảo chính là chiếc xe đó. Trong thời gian vay, ngân hàng sẽ giữ bản gốc Cavet xe. Bạn cần lưu ý điều này nếu có ý định sang nhượng hay thế chấp xe ở nơi khác.

Bảng Tính Trả Góp Xe Ô Tô Hyundai: Đánh Giá Chi Tiết Các Phương Án Tài Chính 2026 Có thể bạn quan tâm: Bảng Áp Suất Lốp Xe Ô Tô Otoofun: Cẩm Nang Chi Tiết Từ A-z

Câu hỏi thường gặp (FAQ)
1. Có nên vay 84 tháng (7 năm) để giảm số tiền trả hàng tháng không?
Nếu thu nhập của bạn eo hẹp, vay 84 tháng là giải pháp an toàn để giảm áp lực tài chính hàng tháng. Tuy nhiên, hãy cân nhắc khả năng trả nợ sớm sau 2-3 năm nếu thu nhập tăng lên để giảm tổng số tiền lãi phải trả.
2. Tôi có thể vay 100% giá trị xe không?
Một số công ty tài chính hoặc ngân hàng có chính sách cho vay 100% giá trị xe (tính cả VAT và chi phí lăn bánh), nhưng điều này đi kèm với lãi suất rất cao và điều kiện xét duyệt khắt khe hơn. Về cơ bản, vay 100% là rất khó và không thực tế với đại đa số người mua xe phổ thông.
3. Thu nhập bao nhiêu thì có thể mua xe Hyundai trả góp?
Một quy tắc vàng trong tài chính cá nhân là số tiền trả góp xe hàng tháng không nên vượt quá 30% thu nhập sau thuế. Ví dụ, nếu bạn muốn trả khoảng 7 triệu/tháng, thu nhập của bạn cần tối thiểu từ 25 triệu/tháng trở lên. Tuy nhiên, các ngân hàng thường yêu cầu mức thu nhập tối thiểu từ 10-15 triệu/tháng để xét duyệt hồ sơ vay mua xe ô tô.
4. Thủ tục vay vốn gồm những gì?
Thông thường bao gồm: CMND/CCCD, Sổ hộ khẩu, Giấy đăng ký kết hôn/độc thân, Hợp đồng lao động/Quyết định bổ nhiệm, Sao kê lương 3-6 tháng gần nhất, Cavet xe (nếu có) và các giấy tờ liên quan đến tài sản đảm bảo.
Kết luận
Sử dụng bảng tính trả góp xe ô tô Hyundai không chỉ là việc tra cứu một con số, mà là bước đầu tiên trong việc lập kế hoạch tài chính dài hạn. Việc lựa chọn phương án vay nào phụ thuộc hoàn toàn vào tình trạng tài chính cá nhân, kế hoạch trả nợ và khả năng chịu rủi ro của bạn.
Nếu bạn có thu nhập ổn định và muốn tối ưu chi phí, các ngân hàng TMCP với lãi suất ưu đãi năm đầu là lựa chọn tối ưu. Nếu bạn cần sự linh hoạt và thủ tục nhanh chóng, công ty tài chính là giải pháp phù hợp. Đừng quên tính toán kỹ lưỡng các chi phí lăn bánh và phí phạt trả trước hạn để có cái nhìn bao quát nhất về tổng số tiền bạn phải chi trả. Việc mua xe là một khoản đầu tư lớn, hãy chắc chắn rằng nó không trở thành gánh nặng tài chính cho gia đình bạn.
